

9月港股配资开户,沪深主板没有收到任何新的上市申报材料。但放到今年前三季度整体看,全市场新接的上市申请,比去年同期多了三成。
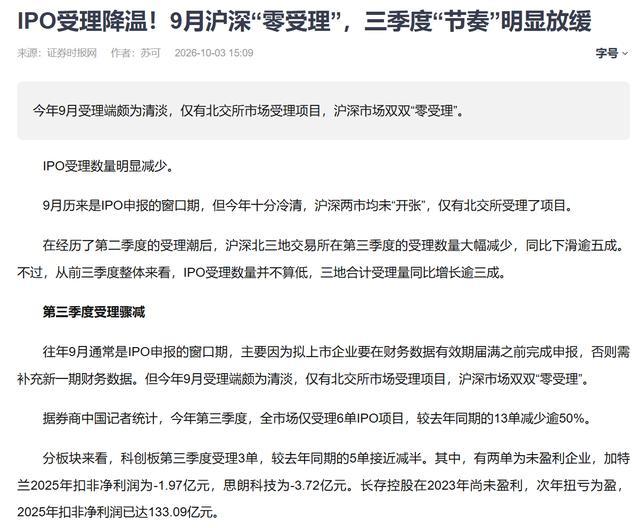
今年已经上市的新股,融资总额超过了去年一整年。前8个月大量接收上市材料,到9月突然不再收主板新项目,市场讨论很多,李大霄认为这是大家盼了很久的利好。
问题是,零受理影响的是现在,还是将来?这得从上市的排队流程说起。
主板零受理,影响的是明年,不是现在
企业上市流程很长。先递交上市材料,交易所收下就是受理。之后还要多轮问询、上会、注册,最后才上市发股票。整个过程,快的大半年,慢的要一年多。
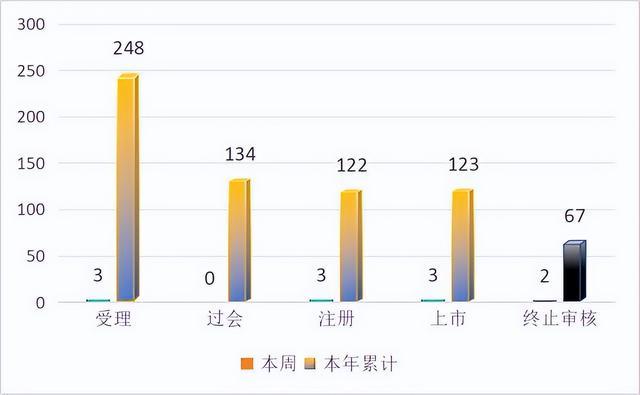
这就有个关键:受理,决定的是半年到一年后的新股供给,改变不了眼前的发行。
放到今年来看,当下正在上市的新股,都是早就提交材料、排好队的存量项目,该上市照常上市。
往年9月是企业扎堆申报的时间。财报有有效期,到期要重新审计,企业都会抢在截止日前递交材料,往年这个月交易所申报量很高。但今年9月,沪深主板不再接收新申报。
带来的结果很直接:原本计划9月进场、明年上半年上市的这批企业,只能推迟排队。简单说,现在的新股融资节奏不变,但明年上半年的新增融资项目提前变少了,市场等于提前看到,未来新股的供给是有上限的。
发行压力已经到高位
沪深主板零受理不是临时突发,是今年高强度发行带来的调整。 看几笔账:前三季度募资金额里,三季度单季占了 1450 多亿,其中存储芯片企业长鑫科技募走 660多 亿,能源央企华润新能源募走 240 多亿。这类巨无霸项目,单家的融资规模相当于几十只小盘新股。
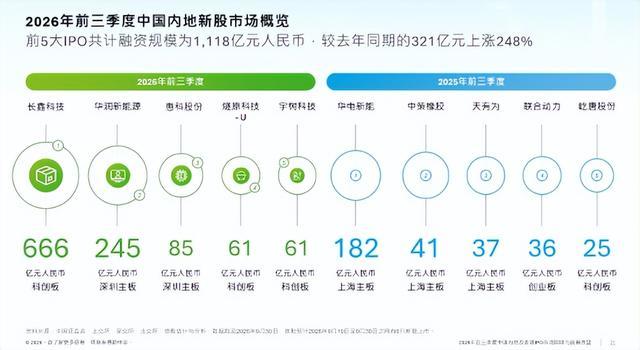
这里出现一个两难局面:这类重点产业的大型 IPO,要保障落地,不能叫停;但市场存量资金有限,大块头项目接连发行,指数承压。监管可操作空间有限,已经受理排队的项目不能拦,能调整的只有新增申报。 9 月主板零受理,市场普遍解读为给后续待发行的大型项目预留流动性,用暂停接收新申报的方式,保障存量排队项目顺利发行。这是用时间换空间的调控安排,是权衡市场现实压力后的选择。
这件事真正聪明的地方:它是成本最低的政策工具
看懂了这个背景,就能理解零受理的精妙之处:它属于稳市场工具里代价很小的一类。
对比其他手段:国家队增持需要投入真金白银;降准降息属于宏观政策,会带来连带副作用;单纯口头喊话,市场看多了会慢慢麻木。
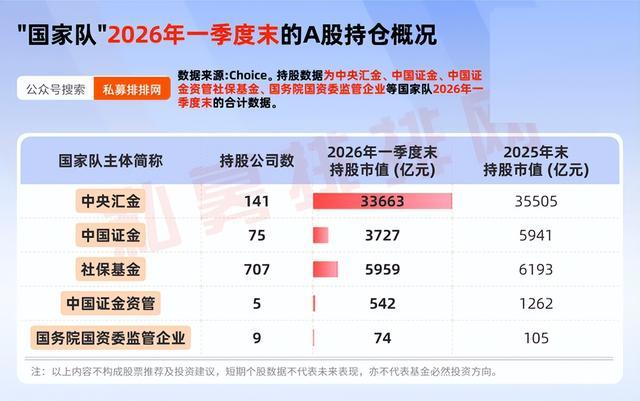
而暂停新增受理,不需要直接花钱,没有刚性政策承诺,后续可以择机恢复,能精准向市场传递信号。用很低的显性成本,调整市场对未来半年到一年新股供给的预期,从预期管理角度看,性价比很高。
但硬币的另一面也在这里:正因为代价低,它能解决的问题也有限。预期管理只能稳住供给的天花板,托不住市场的底部。如果后续没有真金白银的配套资金动作,零受理带来的利好会随时间慢慢衰减。等市场消化完存量排队项目之后,市场资金缺口的问题依旧存在。
利好不是普惠,有人承压,有人分流
当然,减速不是没有代价,压力主要落在一级市场身上。
冲击最直接的也是一级市场。创投基金投资企业,原本指望上市实现退出回款。申报节奏放缓,退出周期拉长,账面收益随之缩水;部分企业财报到期,需要重新审计,额外耗费资金与时间成本。
另一边,北交所仍保持正常节奏。沪深主板暂停受理的这个月,北交所依旧接收申报,9月底还受理了一家稀土企业。主板申报通道收紧,一部分企业会转向门槛相对更低、节奏更快的北交所。客观上,一部分上市融资需求被分流到流动性偏弱的市场。
对二级市场投资者来说,利好不能一概而论。当前已经排队的新股照常发行,短期融资压力没有减轻;利好来自预期层面,也就是明年主板新股供给存在上限。能够长期持仓、耐心等待的投资者会相对受益:供给增速放缓,给市场修复留出更多时间。
这件事送给普通投资者一个免费指标
最后说一个实用思路。这次主板单月零受理之后,IPO 受理数据,可以作为一个值得跟踪的先行指标。
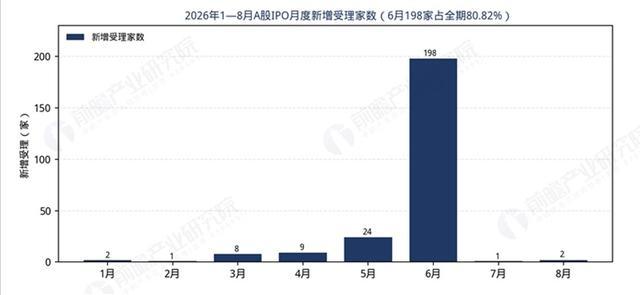
逻辑很简单:受理比发行提前半年以上,受理端的冷热,相当于半年后新股供给的天气预报。以后观察监管对市场的平衡态度,不必只听口头表态,可以持续看每月新增受理数量。受理放量,代表申报闸门偏宽松,后续供给压力会逐步到来;受理持续偏低或者零受理,代表对市场的呵护取向仍在,新股供给的上限没有放开。
把受理数据和新股发行数据对照着一起看,判断市场供给压力,相比只盯着指数的人,能多出半年左右的观察提前量。
主板零受理,表面只是一个月的申报空窗,背后大概率是巨无霸集中发行倒逼出来的流动性腾挪。这次事件,也让市场看到监管工具箱里这件近乎零成本调节手段的作用。它值得肯定,因为这种方式机制化、可预期、不需要直接投入资金;但也不值得过度狂欢,它只是稳住供给的预期上限,市场底部最终还是需要增量资金来支撑。
后续重点盯两件事:四季度主板受理窗口会开到多大港股配资开户,以及有没有增量资金配套落地。申报的闸门已经证明可以收紧,接下来,就看增量资金能不能入场。
文章为作者独立观点,不代表专业炒股配资门户_杠杆炒股配资_股票杠杆炒股平台观点
- 上一篇:股票配资证券 重组蛋白专家「百普赛斯」第2次递表,冲刺A+H
- 下一篇:没有了
相关文章


